Ta strona używa plików cookies, aby zapewnić najlepszą jakość korzystania z naszego serwisu oraz do celów analitycznych. Klikając "Akceptuję", wyrażasz zgodę na używanie wszystkich plików cookies. Możesz również odrzucić zgodę, co spowoduje zablokowanie plików cookies analitycznych. Więcej informacji znajdziesz w naszej Polityce Prywatności.
Rynek mieszkaniowy w USA wysyła sygnały ostrzegawcze. Fed nadal mierzy się z inflacją
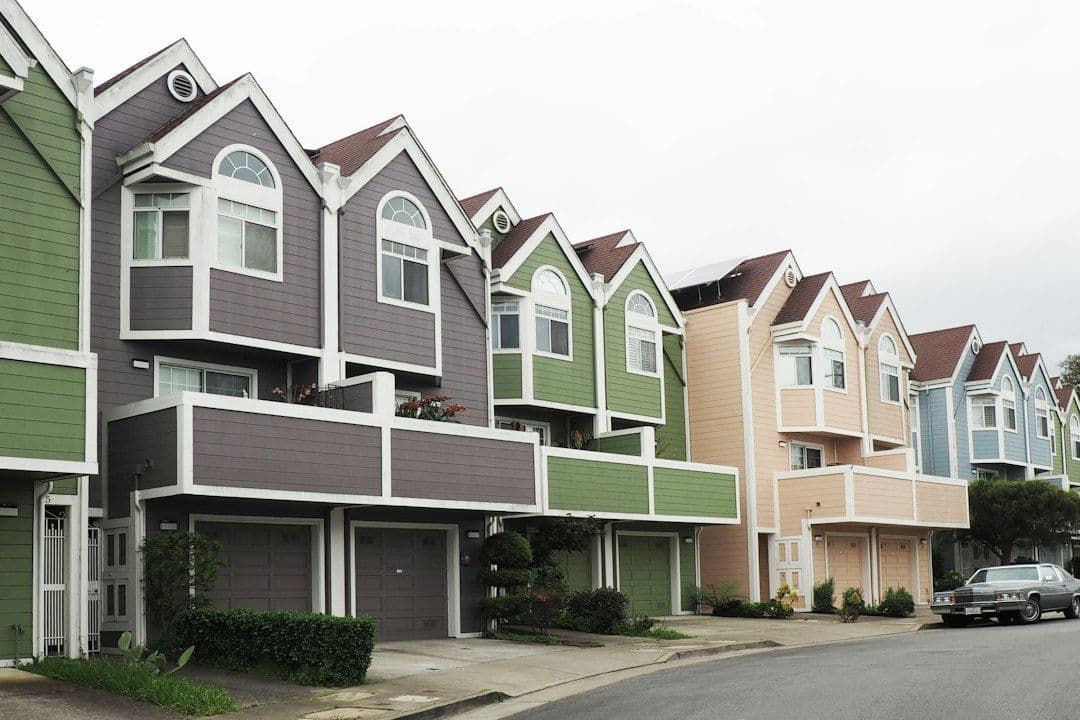
Sprzedaż oczekująca mieszkań w USA spadła we wrześniu o 7,3 proc. miesiąc do miesiąca i osiągnęła najniższy poziom w historii pomiarów.
Rozpoczęte budowy domów zmniejszyły się o 5,2 proc., a pozwolenia na budowę spadły o 0,2 proc.
Oprocentowanie kredytów hipotecznych utrzymywało się powyżej 7 proc., ograniczając popyt i mobilność właścicieli mieszkań.
Fed może utrzymać stopy w krótkim terminie, ale rynek terminowy wskazuje na możliwość podwyżek w grudniu i w marcu 2027 roku.
Sponsorowane
Odkryj rewolucyjną metodę nauki języków
Sprawdź jak w 30 dni opanować podstawy dowolnego języka obcego bez wychodzenia z domu.
Rynek mieszkaniowy w Stanach Zjednoczonych wyraźnie osłabł we wrześniu, choć presja cenowa w gospodarce nadal pozostaje podwyższona. Najnowsze dane zwiększają trudność zadania Rezerwy Federalnej, która musi zdecydować, czy priorytetem pozostaje dalsze tłumienie inflacji, czy też rosnące ryzyko pogorszenia koniunktury na rynku nieruchomości. Oprocentowanie kredytów hipotecznych, już wynoszące około 7,43 proc., może wzrosnąć jeszcze bardziej, jeśli Fed będzie dalej podnosił krótkoterminowe stopy procentowe.
Wrześniowe dane rozczarowały rynek
Krajowe Stowarzyszenie Pośredników w Obrocie Nieruchomościami podało, że sprzedaż oczekująca mieszkań, określana także jako pending sales, spadła we wrześniu o 7,3 proc. w ujęciu miesięcznym i o 11,3 proc. w porównaniu z poprzednim rokiem. Wskaźnik osiągnął najniższy poziom w historii pomiarów sięgających 2001 roku. Ekonomiści ankietowani przez Wall Street oczekiwali znacznie mniejszego spadku, wynoszącego 0,4 proc. Dane sugerują, że aktywność na rynku może pozostać słaba także w kolejnych miesiącach, ponieważ finalizacja umów podpisanych wcześniej następuje z opóźnieniem.
Słownik artykułu
Pojęcia, które warto znać
Krótkie objaśnienia terminów występujących w tekście. Każde hasło prowadzi do szerszej definicji i przykładów użycia.
Oprocentowanie kredytu hipotecznego na 30 lat przez większość września pozostawało powyżej 7 proc., a miesiąc zakończyło w pobliżu 7,6 proc. Dla porównania, pięć lat wcześniej stawki były bliższe 3 proc., co pomogło napędzić boom mieszkaniowy w okresie pandemii, wzrost popytu i zwyżkę cen. Lawrence Yun, główny ekonomista stowarzyszenia pośredników, wskazał, że wzrost zatrudnienia i dochodów może wspierać zakupy mieszkań, ale ich dostępność jest w większym stopniu uzależniona od zmian oprocentowania kredytów hipotecznych. Jego zdaniem koszty finansowania mogły już zbliżyć się do szczytu, ponieważ wzrosły mocniej niż krótkoterminowe stopy Fedu. Kupujący i sprzedający mogą jednak wstrzymywać decyzje do czasu poprawy warunków kredytowych.
Fed ma ograniczone pole manewru
Słabość rynku mieszkaniowego w normalnych warunkach przemawiałaby za łagodniejszą polityką pieniężną. Niższe stopy zmniejszają koszt kredytu i mogą pobudzać popyt na nieruchomości. Tym razem Fed mierzy się jednak z inflacją, która nie daje wyraźnych powodów do szybkiego poluzowania polityki. W ubiegłym tygodniu dane o cenach konsumpcyjnych i producenckich nie przyniosły większej poprawy. Ceny towarów w ramach popytu finalnego na poziomie hurtowym wzrosły o 2,6 proc., co było najszybszym tempem w serii danych sięgającej grudnia 2009 roku.
Bank centralny monitoruje również wpływ dużych inwestycji w sztuczną inteligencję na inflację. Rosnący popyt na układy scalone i elektronikę może podnosić koszty w wybranych sektorach, choć Fed zakłada, że korzyści z tych inwestycji mogą częściowo równoważyć słabość innych obszarów gospodarki, w tym budownictwa mieszkaniowego. Rynek oczekuje, że na najbliższym posiedzeniu Fed pozostawi główną stopę bez zmian. Notowania kontraktów terminowych wskazują jednak na wysokie prawdopodobieństwo podwyżki o 0,25 punktu procentowego w grudniu oraz kolejnej w marcu 2027 roku.
Prognozy zakładają dalsze ograniczenie aktywności
Ekonomiści Goldman Sachs oceniają, że rynek mieszkaniowy może osłabiać się jeszcze przed stabilizacją. Według ich prognozy inwestycje mieszkaniowe spadną odpowiednio o 2,5 proc., 4 proc. i 1 proc. w trzech kolejnych kwartałach. Firma zakłada, że w 2027 roku liczba rozpoczętych budów domów jednorodzinnych wyniesie około 875 tys., a sprzedaż istniejących domów sięgnie 3,9 mln. Taki poziom sprzedaży byłby podobny do prognoz dla 2026 roku, ale o 26 proc. niższy niż w 2019 roku, przed pandemią.
Jednym z głównych ograniczeń jest efekt blokady kredytowej, czyli lock-in. Ponad 95 proc. kredytobiorców hipotecznych ma oprocentowanie niższe od obecnie obowiązującego, a w przypadku 65 proc. kredytów różnica wynosi co najmniej 2 punkty procentowe. Dla takich właścicieli sprzedaż domu i zaciągnięcie nowego kredytu oznaczałoby znacznie wyższe koszty. Jednocześnie niedobór mieszkań chroni rynek przed jeszcze głębszym spadkiem, ale nie usuwa problemu słabej dostępności finansowania. W efekcie wysoka inflacja utrudnia Fedowi reakcję na słabnące budownictwo, a wysokie stopy ograniczają liczbę transakcji i nowych inwestycji.